국민성장펀드 혼자 +1.40% 찍은 진짜 이유
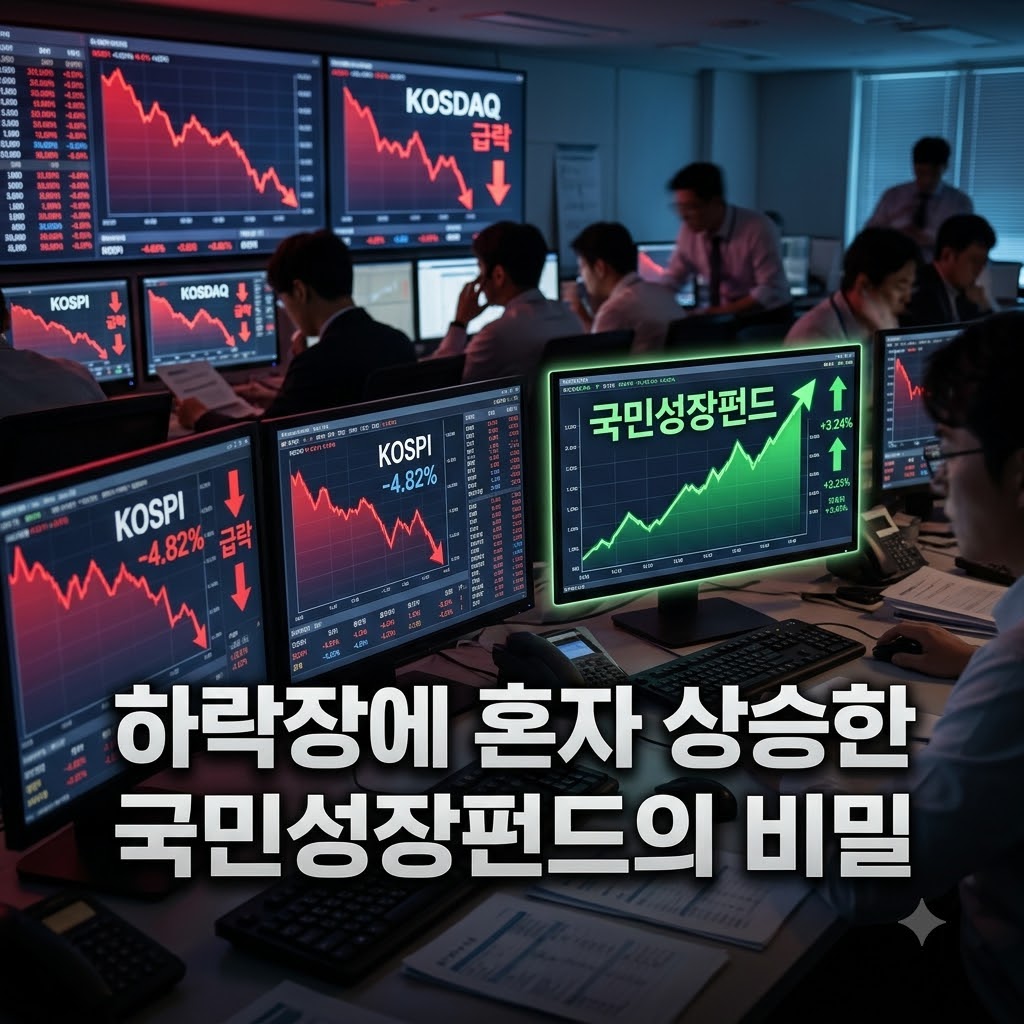
- 코스피 -14.55%, 코스닥 -10.60% 하락장에서 국민성장펀드 +1.40% 기록
- 자펀드 10개 실제 운용은 -6.48% — 정부 재정 1,200억이 손실 먼저 떠안음
- 9/11 기준 자산의 49.7%가 아직 현금 — 하락장 충격 절반만 받은 구조
- 소득공제 3,000만원 투자 시 세금 약 198만원 감소 (연봉 5,000만원 기준)
- 2차 판매 목표 미달 (86.6%) — 하락장 심리 위축 반영
국민성장펀드란? — 구조부터 알아야 수익률이 보인다
국민성장펀드는 반도체·AI 같은 첨단전략산업에 투자하는 국민참여형 펀드입니다. 1차 판매에서는 국민 돈 6,000억원에 정부 재정 1,200억원이 함께 들어갔고, 미래에셋·삼성·KB 세 운용사가 돈을 모아 10개 자펀드에 나눠 투자합니다.
만기는 5년이고 중도 환매가 불가능합니다. 상장 후 매도는 가능하지만 가입 후 3년 안에 팔면 소득공제로 줄어든 세금을 다시 내야 합니다. 그래도 출시 때부터 주목받은 이유가 있었는데, 손실 일부를 정부가 먼저 떠안는 구조와 최대 40%까지 소득공제를 받을 수 있다는 점이었습니다.
실제로 1차 판매는 출시 5일 만에 6,000억원이 완판됐습니다.
코스피 -14% 하락장에 혼자 +1.40% 찍은 비결
금융위원회가 공개한 첫 운용보고서를 보면 충격적인 숫자가 나옵니다. 자펀드 10개가 실제로 굴린 돈은 -6.48% 손실이었습니다. 그런데 투자자가 받아든 수익률은 +0.50%(9/11 기준), +1.40%(10/6 기준)로 플러스입니다.
플러스가 나온 데는 두 가지 이유가 있습니다.
첫 번째는 정부 재정의 손실 보전입니다. 정부 돈이 후순위로 들어가 있어서 자펀드마다 손실의 약 20%까지는 정부 몫이 먼저 깎이는 구조입니다. 자펀드 10개 중 5개가 손실이고 가장 크게 빠진 곳은 20% 가까이 손실이 났는데도 전체 수익률이 플러스로 바뀐 이유가 여기에 있습니다.
두 번째는 아직 투자를 절반밖에 안 했다는 점입니다. 9월 11일 기준 실제 투자 비율은 46.3%였고, 자산의 49.7%는 현금성 자산으로 남아 있었습니다. 돈의 절반이 주식에 들어가지 않은 상태였으니 하락장의 충격도 그만큼 덜 받을 수밖에 없었던 겁니다.
| 구분 | 6/12~10/6 수익률 | 비고 |
|---|---|---|
| 국민성장펀드 (투자자 기준) | +1.40% | 정부 보전 + 현금 쿠션 반영 |
| 자펀드 실제 운용 | -6.48% | 정부 보전 전 실제 운용 성적 |
| 코스피 | -14.55% | 같은 기간 시장 지수 |
| 코스닥 | -10.60% | 같은 기간 시장 지수 |
| ⚠️ 2026.10.6 기준 / 금융위원회 운용보고서 기반 / 과거 수익률은 미래 수익을 보장하지 않음 | ||
개인에겐 이득인데, 그 쿠션은 결국 세금이다
이번 하락장에서 직접 주식을 들고 있던 사람들은 손실을 피할 방법이 사실상 없었습니다. 국민성장펀드 가입자는 오히려 플러스를 봤으니 단기 비교로는 분명히 유리했습니다.
그런데 한 가지 불편한 진실이 있습니다. 손실을 먼저 떠안아 준 정부 재정 1,200억원은 결국 국민이 낸 세금입니다. 그 쿠션 덕분에 플러스가 찍혔다는 걸 알고 있어야 합니다.
또 하나 중요한 점이 있습니다. 쿠션은 손실의 약 20%까지입니다. 하락이 더 길어져 손실이 그 이상으로 커지면, 그때부터는 투자자가 고스란히 떠안게 됩니다. 아직 투자하지 않은 절반의 돈이 앞으로 주식에 들어가면 추가 하락이 왔을 때 손실 가능성도 지금보다 커집니다.
소득공제로 얼마나 돌려받나 — 계산법 완벽 정리
국민성장펀드가 주목받은 가장 큰 이유는 소득공제 혜택입니다. 전용 계좌로 투자하면 투자 금액에 따라 차등 공제를 받을 수 있습니다.
| 투자 구간 | 소득공제율 | 최대 공제액 |
|---|---|---|
| ~3,000만원 | 40% | 최대 1,200만원 공제 |
| 3,000~5,000만원 | 20% | 해당 구간 400만원 추가 |
| 5,000~7,000만원 | 10% | 해당 구간 200만원 추가 |
| 7,000만원 (최대) | 합산 최대 | 1,800만원 소득공제 |
| 연봉 5,000만원·3,000만원 투자 | 1,200만원 공제 | 세금 약 198만원 감소 |
| 💡 배당소득세: 15.4% → 9% 분리과세 / 연 운용·판매 보수 약 1.2% (3,000만원·5년 기준 보수 약 180만원) / 개인 세율·조건에 따라 실제 혜택 다를 수 있음 | ||
2차 판매가 미달된 이유 — 하락장 심리의 현실
1차 판매는 5일 만에 6,000억원이 완판됐습니다. 그런데 하락장 한복판에서 판매한 2차 펀드는 목표 6,000억원 중 5,198억원이 팔려 86.6%에 그쳤습니다.
이미 시장이 크게 빠진 상황에서 5년간 돈이 묶이는 상품에 선뜻 들어가기 어려운 심리가 반영된 결과입니다. 소득공제 혜택이 아무리 좋아도 5년이라는 시간 동안 쓸 일 없는 여유자금인지를 먼저 판단해야 한다는 걸 2차 미달이 보여주고 있습니다.
자주 묻는 질문 (FAQ)
결론 — 플러스 숫자 뒤의 구조를 알고 판단하자
코스피 -14.55% 하락장에서 +1.40%를 찍은 숫자는 반갑습니다. 하지만 그 뒤에는 정부 재정이라는 쿠션이 있었고, 아직 투자하지 않은 절반의 돈이라는 완충 효과가 있었습니다.
앞으로 미투자 현금이 시장에 들어가고, 추가 하락이 오면 국민성장펀드도 진짜 실력을 보여줘야 합니다. 다음 모집이 나온다면 소득공제 혜택만 보지 말고 5년 동안 꺼내 쓸 일 없는 여유자금인지를 먼저 따져보는 게 현명합니다.
아직 안 들어간 절반의 돈이 있었다."
'재테크투자 > 국내주식' 카테고리의 다른 글
| 151개 중 115개 올랐는데 — 현대제철 11% 급등한 날, 저PBR 명단 편입이 절대 매수 신호가 아닌 이유 (0) | 2026.11.05 |
|---|---|
| 12~13일에만 3개 겹친다 11월 둘째 주 공모주제이앤티지·씨앤엠·엠비디·하나에어로 — 겹치는 날짜와 증거금 계산 완벽 정리 (0) | 2026.11.04 |
| 영광와이케이엠씨 청약내일(11월 5일) 마감! 11만원으로 경쟁률 1,163대 1 공모주 넣는 법과 유통물량 충격 완벽 정리 (0) | 2026.11.04 |
| KAI 노조 집회가 오히려주가 15% 올린 이유 한화 인수설의 진짜 조건과 수주 20% 충격 완벽 정리 (0) | 2026.11.04 |
| 호반이 한진칼 최대주주 됐다는데 12월 1일 전까지 아무도 모르는 지분 경쟁의 진짜 판도 완벽 정리 (0) | 2026.11.03 |


